병원비가 한 해에 크게 나왔다면, 그 일부를 나라에서 돌려받는 길이 있습니다. 사업하는 틈틈이 짬을 내서, 상한제 사후환급금이 정확히 어떤 구조인지 보건복지부 보도자료와 공단 안내를 대조해 가며 정리해 봤어요. 2026년 보도자료 기준으로 2025년 진료분 초과금은 8월 31일부터 지급 절차가 시작됐고, 아래에서 시기·금액·신청 방법을 차례로 풀어 봅니다.
상한제 사후환급금은 무엇이고 왜 돌려주나요
본인부담상한제는 국민건강보험공단의 설명으로 “과도한 의료비로 인한 가계 부담을 덜어주기 위하여” 건강보험 본인일부부담금 총액이 본인부담상한액을 넘을 때 그 초과액을 공단이 부담하는 제도입니다. 줄여서 상한제라고 부르는 그 제도예요.
사후환급금(사후급여)은 그중 나중에 정산해 돌려주는 부분입니다. 한 해 동안 여러 병·의원과 약국에서 낸 본인부담금을 다음해 8월말경에 최종 합산해서, 보험료 수준에 따른 상한액을 넘으면 그 넘는 금액을 공단이 환자에게 돌려줍니다. 사후급여는 개인별 상한액기준보험료가 결정되기 전과 후로 나뉘고, 사전급여로 이미 적용된 금액은 빠집니다.
법에도 근거가 있어요. 국민건강보험법 제44조는 공단이 본인부담상한액을 넘은 금액을 부담해야 하고, 당사자에게 그 초과 금액을 알리고 지급해야 한다고 정하고 있습니다.
| 구분 | 언제·어떻게 |
|---|---|
| 사전급여 | 한 요양기관에서 연간 낸 본인일부부담액이 최고상한액(2025년 기준 826만 원)을 넘으면, 넘는 금액을 요양기관이 환자에게 받지 않고 공단에 직접 청구합니다. 해당 연도에 처리됩니다. |
| 상한액 결정 전 | 개인별 상한액이 정해지기 전에는 연간 누적 본인일부부담금이 최고상한액을 넘을 때 매월 초과금액을 계산해 지급합니다. |
| 사후급여 | 개인별 상한액이 결정된 뒤 소득기준별로 정산해 다음해 8월경 지급합니다. |
내 본인부담상한액은 소득분위별로 얼마인가요
2025년 기준 일반 상한액은 소득 1분위 89만 원부터 10분위 826만 원까지입니다. 소득분위는 건강보험 가입자를 가구 기준으로 소득수준에 따라 10%씩 열 칸으로 나눈 지표이고, 1분위가 소득이 가장 낮으며 위로 갈수록 높아집니다.
요양병원에 같은 연도 120일을 초과해 입원한 경우에는 상한액이 따로 있습니다. 여기서 120일 초과 입원이란 요양병원 입원 기간이 한 해에 120일을 넘는 경우를 말하고, 장애인 의료재활시설 요건을 갖춘 요양병원은 제외됩니다.
| 소득분위 | 2025년 일반 상한액 | 2025년 요양병원 120일 초과 |
|---|---|---|
| 1분위 | 89만 원 | 141만 원 |
| 2~3분위 | 110만 원 | 178만 원 |
| 4~5분위 | 170만 원 | 240만 원 |
| 6~7분위 | 320만 원 | 396만 원 |
| 8분위 | 437만 원 | 569만 원 |
| 9분위 | 525만 원 | 684만 원 |
| 10분위 | 826만 원 | 1,074만 원 |
내가 몇 분위인지는 월 기준보험료로 갈립니다. 2025년 직장가입자는 1분위가 월 57,790원 이하, 2~3분위가 57,790원 초과~86,290원 이하, 4~5분위가 114,100원 이하, 6~7분위가 114,100원 초과~163,860원 이하입니다.
8분위는 163,860원 초과~206,620원 이하, 9분위는 206,620원 초과~282,570원 이하, 10분위는 282,570원 초과예요.
지역가입자는 기준이 다릅니다. 1분위 13,850원 이하, 2~3분위 13,850원 초과~19,780원 이하, 4~5분위 19,780원 초과~34,520원 이하, 6~7분위 34,520원 초과~93,970원 이하, 8분위 93,970원 초과~135,360원 이하, 9분위 135,360원 초과~217,540원 이하, 10분위 217,540원 초과입니다.
상한액이 해마다 오르는 방식도 정해져 있어요. 시행령 별표 3에 따르면 2025년 이후 상한액은 전년도 상한액에 (1+전국소비자물가변동률)을 곱해 산정하고, 물가변동률이 100분의 5를 넘으면 100분의 5로 보며, 계산한 금액 중 1만 원 미만은 버립니다.
2026년 상한액은 2025년보다 얼마나 올랐나요
2026년 일반 상한액은 모든 분위에서 2025년보다 올라 1분위 90만 원, 10분위 843만 원이 됐습니다. 보건복지부 자료의 연도별 표를 나란히 놓으면 다음과 같아요.
| 소득분위 | 이전(2025년) | 현재(2026년) |
|---|---|---|
| 1분위 | 89만 원 | 90만 원 |
| 2~3분위 | 110만 원 | 112만 원 |
| 4~5분위 | 170만 원 | 173만 원 |
| 6~7분위 | 320만 원 | 326만 원 |
| 8분위 | 437만 원 | 446만 원 |
| 9분위 | 525만 원 | 536만 원 |
| 10분위 | 826만 원 | 843만 원 |
요양병원에 120일 넘게 입원한 경우의 2026년 상한액은 1분위 143만 원, 2~3분위 181만 원, 4~5분위 245만 원, 6~7분위 404만 원, 8분위 580만 원, 9분위 698만 원, 10분위 1,096만 원입니다.
올해 지급 대상은 2025년 진료분이라서, 아래 사례처럼 2025년 진료 건에는 2025년 상한액(1분위 89만 원)이 쓰였어요.
사후환급금은 언제 지급되나요
사후급여는 개인별 상한액이 결정된 뒤 소득기준별로 정산해 다음해 8월경에 지급하는 것이 기본입니다. 올해 지급은 2025년 진료 건의 개인별 상한액이 확정되면서 시작됐어요.
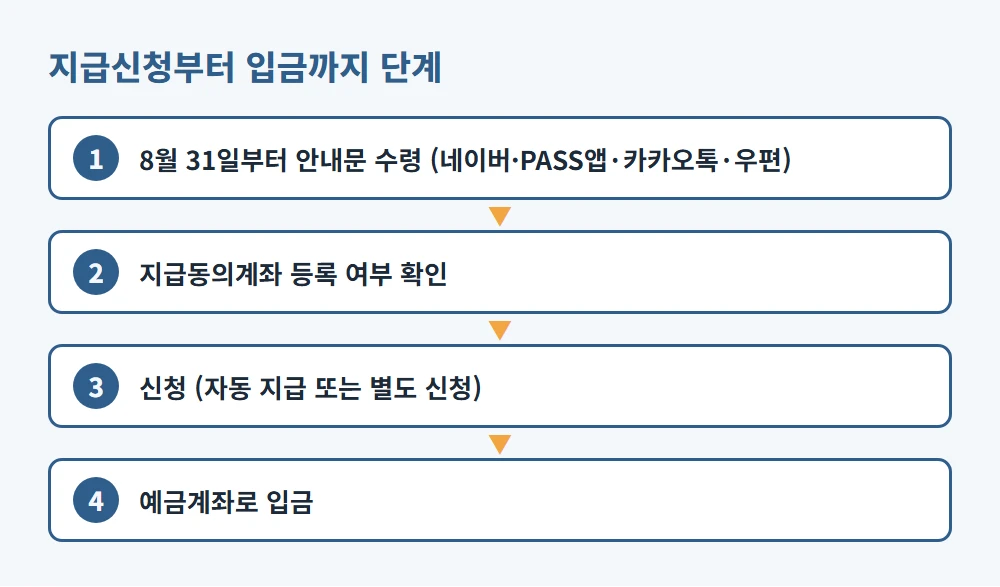
보건복지부와 국민건강보험공단은 8월 31일(월)부터 본인부담상한액 초과금 지급 절차를 시작했습니다. 같은 날부터 지급 대상자에게 신청서가 들어 있는 지급신청 안내문을 차례로 보내는데, 네이버·KT(PASS앱)·카카오톡 순으로 전자문서를 먼저 보내고 전자문서를 쓰지 않거나 열어 보지 않으면 우편으로 안내합니다.
지급 방식은 두 갈래입니다. 지급동의계좌를 신청한 131만 2,819명(58%)은 따로 신청하지 않아도 미리 등록한 계좌로 9월 2일부터 순차적으로 자동 지급될 예정이라고 안내됐어요. 그 밖의 대상자는 안내문을 받은 뒤 개별 신청을 하면 지급됩니다.
이 내용을 더 자세히 풀어 쓴 2025년 진료분 상한제사후환급금 지급일, 안내문부터 입금까지 순서대로 정리도 함께 읽어 보세요.
신청과 조회는 어떻게 하나요
안내문을 받았다면 본인 명의 계좌로 보내 달라고 신청하면 됩니다. 공단 누리집(www.nhis.or.kr), 건강보험25시 모바일 앱, 팩스, 전화, 우편, 방문 중 편한 방법을 쓰고, 문의는 1577-1000으로 합니다.
신청서에는 진료받은 사람의 인적사항과 지급받을 계좌를 적습니다. 치매나 의식불명처럼 부득이한 경우에는 가족이나 다른 사람의 은행계좌로도 신청할 수 있는데, 이때는 진단서·가족관계 증명서·위임장 같은 추가 증빙서류가 필요합니다.
내 몫이 있는지 궁금하다면 공단 누리집의 본인부담상한액 초과금 조회/신청 메뉴에서 아직 지급되지 않은 초과금 내역을 볼 수 있고, 조회된 내역이 있으면 그 자리에서 환급신청하면 예금계좌로 입금됩니다.
다음부터는 아예 신청을 건너뛰고 싶다면 지급동의계좌를 등록해 두세요. 등록하면 초과금이 생겼을 때 별도 신청 없이 공단에 등록된 계좌로 자동 지급되고, 초과금이 아직 생기지 않았어도 미리 등록할 수 있습니다. 본인 명의 계좌는 공단 고객센터 1577-1000으로 신청할 수 있어요.
참고로 국민건강보험법 제91조는 보험급여를 받을 권리를 3년 동안 행사하지 않으면 소멸시효가 완성된다고 정하고 있습니다. 다만 상속이나 한정승인 상황에서 환급금을 어떻게 처리하는지는 공식 자료로 확인하지 못했습니다.
계산에서 빠지는 비용과 환수·공제는 무엇인가요
병원비가 많이 나왔는데 환급금이 생각보다 적다면 계산에서 빠지는 항목이 있기 때문일 수 있어요.
공단 안내에 따르면 건강보험이 적용되지 않는 MRI 비용, 상급병실료 차액, 본인부담액 전액을 환자가 내는 진료비, 기타 비급여 진료비, 보험료를 체납한 뒤 받은 진료, 선별급여 대상 본인부담금, 2~3인실 입원료, 추나요법(한방)과 임플란트의 본인일부부담금 등은 연간 본인부담총액에서 제외됩니다.
최근 몇 년 사이 제외 기준이 추가되기도 했습니다.
| 시기 | 상한제 산정에서 제외되는 경우 |
|---|---|
| 2023년 6월 | 경증질환으로 상급종합병원 외래진료를 받은 경우 |
| 2024년 7월부터 | 365일을 넘는 과다의료이용자의 외래 본인부담금(사후관리에 따라 제외) |
| 2024년 9월부터 | 응급실에 온 경증응급환자·비응급환자에게 본인부담금 90%가 적용된 경우 |
이미 받은 돈을 도로 내야 하는 경우도 있습니다. 진료받은 사람의 고의 또는 중대한 과실로 인한 사고였거나, 제3자의 행위로 인한 진료였거나, 병원이 착오로 청구했거나, 국고·지자체 등의 의료비 지원과 중복된 것으로 확인되면 공단이 이미 지급한 금액의 전부 또는 일부에 대해 환수를 고지할 수 있습니다.
체납이 있는 경우도 달라집니다. 보도자료는 국민건강보험법 제44조 제3항 시행 예정일(10.8.) 이후부터는 보험료나 이 법에 따른 징수금이 체납돼 있으면 초과금에서 그 금액만큼 공제한 뒤 지급할 수 있다고 안내했어요.
실제로 얼마나 돌려받았나요
2025년 진료 건에서 초과금을 받는 사람은 226만 2,605명, 지급액은 3조 760억 원이고 1인당 평균 약 136만 원입니다. 2024년도 213만 5,776명보다 5.9%, 2024년도 지급액 2조 7,920억 원보다 10.2% 늘었어요.
대상자의 대부분은 소득이 낮은 쪽입니다. 소득 하위 50% 이하는 201만 6,503명으로 전체 대상자의 89.1%를 차지했고, 이들에게 간 지급액은 2조 3,556억 원으로 전체 지급액의 76.6%예요.
사전급여도 따로 있었습니다. 2만 7,742명은 한 요양기관에서 낸 본인일부부담금이 최고액인 826만 원을 이미 넘어 요양기관이 공단에 직접 청구했고, 공단이 요양기관에 1,846억 원을 미리 지급했습니다.
계산이 와닿지 않을 수 있어서 보건복지부가 안내한 사례를 따라가 봅니다.
70대 A씨는 같은 병원에서 낸 본인부담금이 최고상한액 826만 원을 넘어 826만 원까지만 냈습니다. 사후정산에서 소득 1분위 상한액 89만 원으로 확정되자 826만 원에서 89만 원을 뺀 737만 원에, 다른 요양기관에서 낸 본인부담금 283만 원을 더한 1,020만 원을 추가로 받게 됐습니다.
예를 들어 4~5분위 가입자의 2025년 연간 본인부담금(제외 항목 빼고) 합계가 400만 원이라고 가정해 볼게요. 2025년 4~5분위 상한액이 170만 원이니 400만 원에서 170만 원을 뺀 230만 원이 돌려받을 금액이 됩니다.
상한제사후환급금은 안내문이 도착했을 때 내 분위와 상한액부터 맞춰 보면 훨씬 쉽게 이해돼요. 병원비 부담이 조금이라도 덜어지길 바랍니다.
이 내용을 더 자세히 풀어 쓴 본인부담 상한제 사후환급금, 병원 여러 곳 다녔을 때 계산 사례로 따라가 보기도 함께 읽어 보세요.
이 글은 2026년 10월 기준 확인된 정보입니다. 세부 기준은 공식 기관의 최신 안내를 함께 확인해 주세요.
참고자료 — 근거 원문
- 보건복지부 · 의료비 부담 완화 위해 226만 명에게 본인부담상한… 개요
- 국민건강보험공단 · 본인부담액상한제 (국민건강보험법 시행령 제19조)
- 국가법령정보센터 · 국민건강보험법
근거 원문 3개 더 보기
- 국가법령정보센터 · 국민건강보험법시행령
- 국민건강보험공단 · 본인부담상한제
- 국민건강보험공단 · 본인부담상한액 초과금 조회/신청